

DIGI bank bjb
oleh PT.BANK PEMBANGUNAN DAERAH JAWA BARAT & BANTEN,TBK
3,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 3,7
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
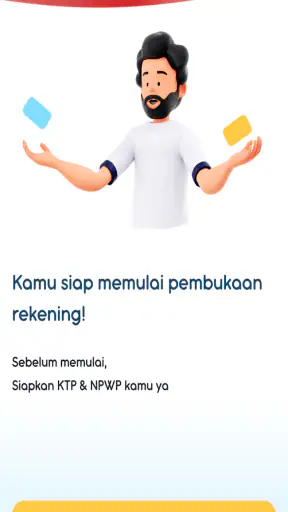
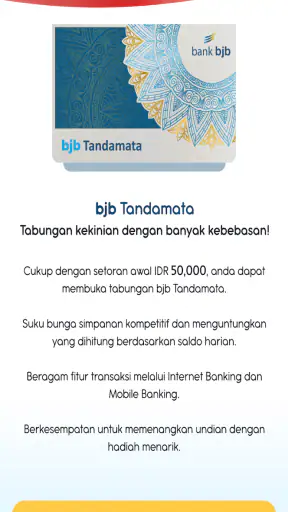
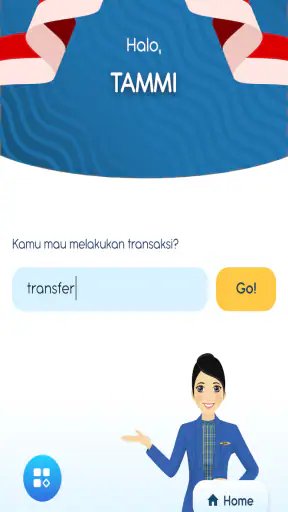
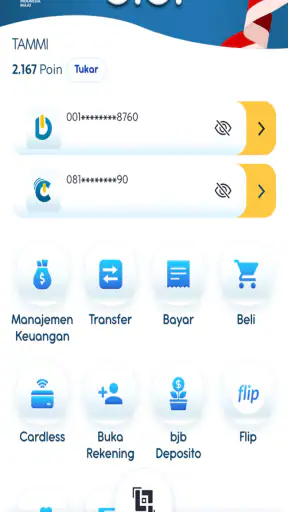
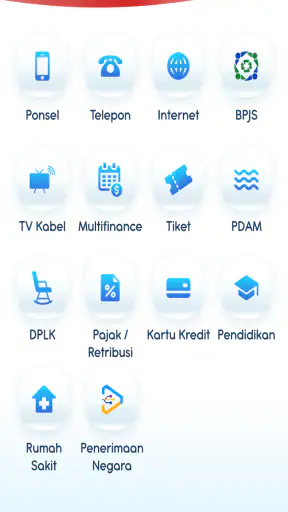
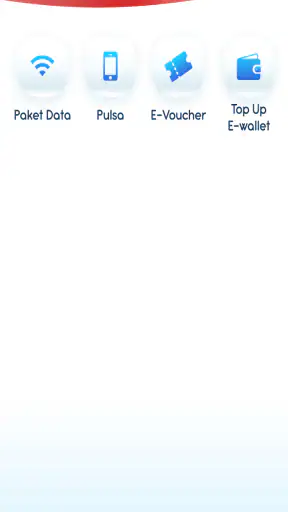
 Analisis oleh Getfullapps
Saya melihat DIGI bank bjb sebagai aplikasi keuangan yang ditujukan untuk nasabah Bank bjb yang ingin mengurus transaksi dari ponsel tanpa harus selalu datang ke kantor cabang. Dalam pemakaian sehari-hari, nilai utamanya bukan pada tampilan yang ramai, melainkan pada usaha memindahkan kebutuhan perbankan rutin ke layar yang lebih mudah dijangkau. Aplikasi ini gratis, memiliki rating usia 3+, dan dikembangkan oleh PT.BANK PEMBANGUNAN DAERAH JAWA BARAT & BANTEN,TBK.
Biaya Nol Tetap Perlu Dilihat dengan Konteks
Untuk mencoba aplikasinya, saya tidak perlu membayar harga unduh karena DIGI bank bjb tersedia gratis. Itu membuat keputusan memasang terasa ringan bagi nasabah yang memang ingin mengelola urusan rekening lewat ponsel. Namun, gratis di sini hanya menjelaskan akses aplikasinya, bukan berarti setiap transaksi atau layanan perbankan yang mungkin digunakan pasti tanpa biaya. Sebelum menyetujui transaksi, saya tetap akan membaca rincian yang tampil dan mempertimbangkan ketentuan rekening yang berlaku.
Perbedaan itu penting karena orang sering menyamakan aplikasi gratis dengan seluruh kegiatan di dalamnya yang bebas biaya. Saya tidak akan menganggap demikian. Cara paling aman adalah memperlakukan aplikasi sebagai sarana akses, lalu memeriksa informasi biaya yang terkait dengan tindakan tertentu sebelum mengonfirmasi. Kebiasaan ini juga berguna untuk menghindari kejutan saat memakai kanal perbankan apa pun, bukan hanya aplikasi seluler.
Rating usia 3+ menunjukkan bahwa klasifikasi usianya ramah untuk audiens umum, tetapi aplikasi keuangan tetap ditujukan untuk digunakan secara bertanggung jawab oleh pemilik rekening. Saya tidak akan menyerahkan ponsel yang sedang terbuka kepada anak hanya karena klasifikasi usianya rendah. PIN, kode verifikasi, dan layar rekening perlu dijaga seperti informasi penting lainnya, terutama bila perangkat dipakai bersama anggota keluarga.
Bagian yang Sering Membuat Pengguna Berhenti
Hambatan pertama biasanya muncul sebelum pengguna benar-benar memakai layanan. Orang sering mengira cukup memasang aplikasi lalu langsung bisa bertransaksi. Pada aplikasi keuangan, alurnya hampir selalu lebih sensitif: nomor ponsel, identitas nasabah, perangkat, dan metode pengamanan harus saling cocok. Jika salah satu detail tidak sesuai, pengguna bisa menganggap aplikasinya bermasalah padahal persoalannya ada pada proses awal.
Saya menyarankan menyiapkan ponsel dengan nomor yang memang terhubung ke layanan perbankan sebelum memulai. Gunakan koneksi yang stabil, pastikan pesan masuk tidak tertahan, dan jangan berpindah-pindah perangkat di tengah proses. Langkah kecil ini mengurangi kemungkinan kode verifikasi terlambat atau sesi pendaftaran terputus. Untuk aplikasi finansial, kesabaran pada tahap awal biasanya lebih menghemat waktu daripada mencoba berulang kali secara acak.
Hal lain yang sering mengganggu adalah lupa membedakan data untuk masuk, PIN, dan kode verifikasi. Ketiganya tidak sebaiknya diperlakukan sebagai satu hal yang sama. Saya juga tidak menyarankan menyimpan PIN di catatan terbuka atau mengirimkannya kepada siapa pun, termasuk orang yang mengaku membantu dari pihak bank. Jangan pernah memberikan PIN atau kode verifikasi melalui percakapan, karena pemulihan akun tidak boleh mengorbankan keamanan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Masalah tampilan juga dapat terasa seperti kegagalan layanan. Layar yang belum memuat sempurna, tombol yang tidak merespons, atau halaman yang kembali ke awal bisa dipicu oleh koneksi yang berubah-ubah, aplikasi yang belum diperbarui, atau sistem ponsel yang sedang terlalu sibuk. Sebelum mengulang transaksi, saya biasanya menunggu sebentar dan memeriksa apakah saldo atau riwayat sudah berubah. Mengulang pembayaran tanpa pemeriksaan dapat menimbulkan transaksi ganda.
Persiapan yang Membuat Pendaftaran Lebih Lancar
Versi yang tercantum untuk aplikasi ini adalah 1.0.53, dengan dukungan mulai Android 5.0. Bagi pengguna ponsel lama, angka dukungan sistem memang membantu sebagai patokan awal, tetapi kompatibilitas di atas kertas tidak selalu berarti pengalaman akan sama lancarnya. Ruang penyimpanan yang sempit, sistem yang jarang diperbarui, atau terlalu banyak aplikasi aktif tetap dapat memengaruhi proses.
Sebelum memasang, saya akan memastikan ruang penyimpanan cukup dan menutup aplikasi berat yang tidak diperlukan. Setelah terpasang, buka aplikasi melalui jaringan yang paling stabil, bukan ketika sedang berpindah antara Wi-Fi dan data seluler. Jika proses verifikasi membutuhkan pesan masuk, hindari mode yang membatasi notifikasi atau aplikasi pesan. Ini bukan trik khusus, melainkan kebiasaan sederhana agar tahapan penting tidak terlewat.
Pengguna baru juga sebaiknya menyiapkan informasi rekening dan identitas yang diperlukan secara tenang, bukan sambil terburu-buru di tempat umum. Kesalahan satu karakter dapat membuat proses gagal dan mendorong pengguna mencoba terlalu banyak kali. Saya lebih memilih berhenti, memeriksa kembali data, lalu melanjutkan daripada menebak-nebak.
Sesudah akses berhasil, lakukan satu pemeriksaan ringan: pastikan nama atau identitas akun yang tampil benar, lalu kenali letak menu utama sebelum mencoba transaksi. Langkah ini berguna karena pengguna dapat membedakan masalah akses dari masalah transaksi. Jika akun belum bisa dibuka, jangan langsung menyimpulkan fitur pembayaran gagal. Jika akun terbuka tetapi transaksi tertahan, penanganannya tentu berbeda.
Untuk keamanan, gunakan kunci layar ponsel dan hindari melakukan transaksi penting melalui perangkat pinjaman. Saya juga tidak menyarankan memasang aplikasi dari sumber yang tidak jelas. Nama pengembang yang tercantum adalah PT.BANK PEMBANGUNAN DAERAH JAWA BARAT & BANTEN,TBK, sehingga saat mencari aplikasi di toko resmi, periksa kecocokan nama tersebut sebelum memasang. Ini langkah praktis untuk menghindari aplikasi tiruan.
Cara Memulihkan Alur Ketika Transaksi Tersendat
Ketika transaksi tidak langsung menunjukkan hasil, respons pertama seharusnya bukan menekan tombol yang sama berkali-kali. Saya biasanya mencatat waktu percobaan, jenis transaksi, dan pesan yang muncul. Setelah itu, periksa riwayat transaksi atau saldo dengan hati-hati. Jika statusnya sudah berhasil, tidak perlu mengulang. Jika masih tertunda, beri waktu sebentar sebelum mengambil tindakan berikutnya.
Jika aplikasi tertutup sendiri, buka kembali setelah koneksi stabil. Jangan menghapus aplikasi secara spontan, terutama bila Anda belum yakin masih mengingat data akses dan langkah pemulihan. Menghapus lalu memasang ulang dapat menambah pekerjaan, bukan menyelesaikan akar masalah. Menutup aplikasi, memulai ulang ponsel, dan mencoba jaringan lain adalah urutan yang lebih aman untuk gangguan ringan.
Untuk kendala masuk, saya menyarankan memeriksa hal-hal dasar secara berurutan: apakah nomor yang digunakan masih aktif, apakah koneksi berjalan, apakah tanggal dan waktu ponsel benar, dan apakah aplikasi sudah berada pada versi yang tersedia. Jangan mencoba kombinasi PIN berulang-ulang. Jika Anda benar-benar lupa atau akses terkunci, gunakan jalur bantuan resmi Bank bjb daripada mengikuti instruksi dari akun media sosial atau nomor tidak dikenal.
Situasi yang cukup penting adalah ketika saldo berkurang tetapi penerima belum melihat dana. Dalam kondisi seperti ini, simpan bukti transaksi dan jangan langsung mengulangi pembayaran. Periksa status pada riwayat, lalu hubungi kanal resmi bank bila status tidak jelas. Saya menganggap bukti waktu dan detail transaksi jauh lebih berguna daripada hanya mengatakan bahwa “uangnya belum masuk”.
Jika kode verifikasi tidak tiba, periksa sinyal, ruang pesan, dan apakah nomor ponsel dapat menerima pesan biasa. Hindari meminta kode berkali-kali dalam waktu singkat karena hal itu dapat membuat proses semakin membingungkan. Tunggu sebentar, lalu ulangi hanya bila memang diperlukan. Bila nomor sudah tidak aktif, penyelesaiannya bukan lewat pengaturan aplikasi, melainkan melalui prosedur resmi yang berkaitan dengan data nasabah.
Ketika Sumber Masalah Bukan Aplikasinya
Tidak semua kegagalan transaksi berasal dari DIGI bank bjb. Koneksi internet yang tampak penuh belum tentu stabil; jaringan dapat berubah ketika pengguna berpindah ruangan atau berpindah dari Wi-Fi ke data seluler. Ada pula kemungkinan layanan rekening, jaringan pembayaran, atau penerima sedang mengalami gangguan. Karena itu, satu kegagalan tidak cukup untuk menyimpulkan bahwa aplikasi tidak dapat digunakan.
Saya membedakan tiga keadaan. Jika aplikasi tidak bisa dibuka sama sekali, fokus pertama adalah perangkat dan koneksi. Jika aplikasi bisa dibuka tetapi transaksi gagal, periksa detail tujuan dan status layanan. Jika transaksi tampak berhasil tetapi hasil akhirnya belum terlihat, jangan mengulang sebelum memeriksa riwayat. Pembagian sederhana ini membantu menghindari tindakan panik.
Ponsel yang terlalu penuh juga dapat menimbulkan perilaku aneh. Aplikasi mungkin lambat, berpindah halaman terasa tersendat, atau proses berhenti saat sistem bekerja keras. Membersihkan ruang penyimpanan yang aman, menutup aplikasi latar belakang, dan memulai ulang perangkat dapat membantu. Namun, saya tidak menyarankan mengubah pengaturan keamanan secara sembarangan hanya demi membuat aplikasi berjalan.
Pengguna yang sering berada di area dengan sinyal tidak konsisten perlu memilih waktu transaksi dengan lebih bijak. Untuk pembayaran yang memiliki batas waktu, sebaiknya jangan menunggu hingga menit terakhir. Jika Anda membutuhkan kepastian tinggi untuk transaksi besar atau urusan yang sangat mendesak, layanan tatap muka atau kanal resmi Bank bjb bisa menjadi pilihan yang lebih tepat daripada memaksa aplikasi bekerja dalam kondisi jaringan buruk.
Penggunaan Sehari-hari dan Perbandingan dengan Alternatif
Dalam skenario sederhana, bayangkan saya sedang di perjalanan dan perlu memastikan pembayaran rutin sudah tercatat. Saya membuka aplikasi, memeriksa informasi rekening, lalu meninjau riwayat sebelum melakukan tindakan berikutnya. Manfaatnya terasa karena saya tidak perlu mencari mesin ATM hanya untuk pemeriksaan singkat. Untuk nasabah Bank bjb yang sudah terbiasa mengelola kebutuhan melalui ponsel, alur seperti ini lebih nyaman daripada membawa urusan kecil ke cabang.
Keunggulan lain ada pada konteksnya yang spesifik. Pengguna yang memang memiliki hubungan perbankan dengan Bank bjb tidak perlu menjadikan aplikasi dompet digital sebagai perantara untuk setiap kebutuhan. Itu dapat membuat jejak transaksi lebih mudah diikuti dari tempat yang sama. Namun, aplikasi ini bukan pengganti semua layanan keuangan. Dompet digital mungkin lebih praktis untuk pembayaran kecil di ekosistem tertentu, sedangkan aplikasi bank lebih masuk akal untuk mengelola rekening dan memeriksa transaksi perbankan.
Dibandingkan ATM, aplikasi menawarkan akses yang lebih fleksibel, tetapi bergantung pada ponsel, koneksi, dan keamanan perangkat. Dibandingkan datang ke cabang, aplikasi menghemat waktu untuk kebutuhan rutin, tetapi tidak selalu ideal ketika data nasabah perlu diperbarui atau masalah akses membutuhkan pemeriksaan langsung. Jadi, pilihan terbaik bergantung pada jenis pekerjaan, bukan sekadar pada teknologi yang lebih baru.
Aplikasi ini cocok untuk nasabah yang ingin mengurangi kunjungan ke ATM atau cabang, bersedia menjaga keamanan ponsel, dan tidak keberatan mengikuti tahapan verifikasi dengan teliti. Pengguna yang hanya memiliki koneksi internet tidak stabil, sering berganti nomor, atau menginginkan bantuan langsung untuk setiap langkah mungkin akan lebih nyaman memakai kanal layanan lain. Saya juga tidak akan menjadikannya pilihan utama bagi orang yang belum siap mengelola PIN dan kode verifikasi secara mandiri.
Nilai Praktis untuk Kebutuhan yang Berbeda
Manfaat aplikasi bank terasa berbeda bagi tiap orang. Bagi nasabah yang sering memeriksa rekening, akses melalui ponsel dapat memangkas perjalanan kecil yang sebelumnya dilakukan hanya untuk mengecek keadaan. Bagi orang yang jarang bertransaksi dan sudah nyaman memakai ATM, keuntungan itu mungkin tidak cukup besar untuk mengubah kebiasaan. Saya akan menilai manfaatnya dari seberapa sering urusan rekening muncul, bukan dari banyaknya menu yang mungkin tersedia.
Ada juga nilai dalam mengatur waktu. Misalnya, seseorang sedang menyusun pengeluaran rumah tangga dan ingin memastikan transaksi yang baru dilakukan sudah tercatat sebelum mencatatnya dalam anggaran. Memeriksa riwayat melalui ponsel membantu menjaga catatan tetap dekat dengan kejadian. Saya tetap akan menuliskan sendiri pengeluaran penting, sebab tampilan rekening dan kebiasaan membuat anggaran adalah dua hal berbeda; aplikasi bisa membantu memeriksa, tetapi tidak otomatis menggantikan disiplin mencatat.
Untuk pengguna yang sering berpindah tempat, akses mobile bisa mengurangi ketergantungan pada mesin ATM, tetapi membawa risiko praktis: ponsel bisa kehabisan baterai, hilang, atau tidak mendapat jaringan. Karena itu, saya tidak akan menjadikan aplikasi satu-satunya rencana untuk urusan yang harus selesai pada saat tertentu. Mengetahui kanal alternatif dan menyimpan informasi bantuan resmi secara aman adalah persiapan yang masuk akal, terutama sebelum bepergian.
Satu kiat yang sering terlupakan adalah memisahkan kebiasaan memeriksa transaksi dari kebiasaan mengonfirmasi transaksi. Saat terburu-buru, orang bisa membuka aplikasi untuk melihat saldo lalu tanpa sadar melanjutkan tindakan yang tidak diperlukan. Saya menyarankan berhenti sejenak setelah melihat informasi rekening, pastikan tujuan berikutnya memang jelas, lalu baru lanjut. Jeda singkat ini membantu mengurangi salah tekan dan membuat penggunaan aplikasi terasa lebih terkendali.
Kalau ponsel digunakan bersama pasangan atau anggota keluarga, jangan menganggap akses yang praktis berarti semua orang perlu mengetahui PIN. Lebih aman bagi pemilik rekening untuk melakukan tindakan sensitif sendiri, lalu membagikan informasi seperlunya dengan cara yang tidak membuka akses akun. Ini mungkin terasa merepotkan, tetapi mengurangi kebingungan tentang siapa yang melakukan transaksi jika suatu hari ada aktivitas yang perlu diperiksa.
Skala Penggunaan dan Penilaian Saya
DIGI bank bjb tercatat memiliki lebih dari satu juta pemasangan, dengan rata-rata rating 3,7 dari sekitar delapan belas ribu penilaian dan sekitar sepuluh ribu ulasan. Angka tersebut memberi gambaran bahwa aplikasinya sudah digunakan oleh banyak orang, tetapi pengalaman pengguna tetap beragam. Saya tidak menjadikan rating sebagai keputusan tunggal; untuk aplikasi keuangan, kecocokan dengan kebutuhan dan kemampuan perangkat jauh lebih penting.
Aplikasi ini dirilis pada 5 April 2024 dan tersedia tanpa biaya. Informasi tersebut membuatnya mudah dicoba oleh nasabah yang memenuhi kebutuhan layanan, tetapi “gratis” tidak berarti tanpa tanggung jawab. Pengguna tetap perlu menjaga perangkat, koneksi, kredensial, dan kebiasaan memeriksa status transaksi. Nilai sebenarnya muncul dari penggunaan yang disiplin, bukan hanya dari pemasangan.
Hal yang paling saya hargai adalah potensinya untuk menangani kebutuhan perbankan rutin dari ponsel. Hal yang paling perlu diantisipasi adalah friksi ketika pendaftaran, verifikasi, atau transaksi tidak berjalan mulus. Dengan menyiapkan nomor yang tepat, memakai koneksi stabil, tidak mengulang transaksi secara membabi buta, dan menyimpan bukti saat terjadi masalah, sebagian besar kebingungan dapat dikurangi.
Jika Anda baru mempertimbangkan untuk memasang, pertanyaan praktisnya bukan sekadar apakah aplikasi ini gratis, melainkan apakah Anda memang nasabah Bank bjb dan akan memakai akses mobile secara rutin. Bila jawabannya ya, mencoba aplikasi dapat masuk akal karena tidak ada biaya unduh. Jika kebutuhan Anda hanya sesekali dan koneksi atau perangkat kerap menjadi kendala, tetap gunakan kanal yang paling dapat diandalkan untuk situasi tersebut. Pilihan itu bukan berarti aplikasi gagal; hanya saja alat yang tepat harus sesuai dengan keadaan pengguna.
Soal perangkat, pengguna Android dapat menjadikan dukungan mulai Android 5.0 sebagai acuan awal, sambil mempertimbangkan kondisi ponsel secara keseluruhan. Sistem yang memenuhi batas minimum belum tentu membuat semua proses terasa cepat bila penyimpanan penuh atau koneksi sering putus. Saya akan menguji akses dan memahami alurnya pada saat tidak sedang dikejar tenggat, lalu memakai aplikasi untuk kebutuhan yang lebih penting setelah merasa nyaman dengan proses masuk dan pemeriksaan statusnya.
Pada akhirnya, DIGI bank bjb layak dipertimbangkan oleh nasabah Bank bjb yang menginginkan akses perbankan melalui ponsel dan siap mengikuti proses keamanan dengan teliti. Saya merekomendasikannya untuk transaksi rutin dan pemeriksaan rekening, bukan sebagai satu-satunya jalan untuk semua situasi. Jika Anda membutuhkan bantuan langsung, menghadapi jaringan buruk, atau mengalami masalah data nasabah, kanal resmi lain tetap lebih sesuai. Bagi pengguna yang cocok dengan pola tersebut, aplikasi ini dapat menjadi alat harian yang praktis, selama digunakan dengan tenang dan tidak mengabaikan pemeriksaan sebelum serta sesudah transaksi.
Kelebihan
- Pembukaan rekening dapat dilakukan secara digital tanpa harus datang ke kantor cabang.
- Tampilan aplikasi cukup sederhana dan mudah dipahami pengguna baru.
- Transfer dan pembayaran bisa dilakukan langsung dari satu aplikasi.
- Notifikasi transaksi membantu memantau aktivitas rekening secara real time.
- Mendukung kebutuhan perbankan harian dengan akses layanan selama 24 jam.
Kekurangan
- Kualitas pengalaman aplikasi dapat berbeda tergantung koneksi internet dan perangkat.
- Sebagian fitur mungkin memerlukan proses verifikasi tambahan demi keamanan.
- Pengguna baru perlu memahami biaya administrasi pada layanan tertentu.
- Gangguan sistem dapat sementara menghambat akses atau transaksi perbankan.
- Dukungan layanan pelanggan belum tentu responsif di luar jam operasional.
FAQ untuk DIGI bank bjb
Apa itu aplikasi DIGI bank bjb dan layanan apa saja yang tersedia?
DIGI bank bjb adalah aplikasi mobile banking resmi dari bank bjb yang membantu nasabah mengelola rekening melalui perangkat Android atau iOS. Setelah masuk, pengguna umumnya dapat memeriksa saldo dan mutasi rekening, melakukan transfer, membayar tagihan, membeli pulsa atau paket data, serta menggunakan layanan perbankan digital lain yang disediakan bank. Fitur yang tersedia dapat berbeda tergantung jenis rekening, versi aplikasi, dan kebijakan bank.
Apakah DIGI bank bjb aman digunakan untuk transaksi perbankan?
DIGI bank bjb dirancang dengan sistem keamanan perbankan, seperti login menggunakan kredensial pribadi, verifikasi transaksi, dan perlindungan data pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, kata sandi, kode OTP, atau informasi kartu kepada siapa pun. Unduh aplikasi hanya dari toko aplikasi resmi, hindari Wi-Fi publik saat bertransaksi, dan segera hubungi bank bjb jika menemukan aktivitas yang mencurigakan.
Bagaimana cara mendaftar dan mengaktifkan DIGI bank bjb?
Pendaftaran biasanya memerlukan rekening bank bjb yang aktif, nomor ponsel terdaftar, serta data identitas yang sesuai dengan catatan bank. Proses aktivasi dapat dilakukan melalui aplikasi atau kanal resmi yang ditentukan bank, kemudian pengguna perlu membuat kredensial dan melakukan verifikasi. Pastikan nomor ponsel memiliki sinyal dan dapat menerima SMS atau kode verifikasi. Jika proses gagal, nasabah sebaiknya menghubungi layanan resmi bank bjb atau mendatangi kantor cabang.
Apakah DIGI bank bjb dapat digunakan untuk transfer, pembayaran, dan pembelian?
Ya, aplikasi ini ditujukan untuk membantu nasabah melakukan berbagai transaksi harian tanpa harus datang ke kantor cabang. Fitur yang biasanya tersedia mencakup transfer antar rekening, pembayaran tagihan, pembelian pulsa atau paket data, dan transaksi lainnya sesuai layanan yang sedang didukung. Sebelum menekan tombol konfirmasi, periksa kembali nama penerima, nomor tujuan, nominal, serta biaya administrasi karena transaksi yang berhasil mungkin tidak dapat dibatalkan secara sepihak.
Apa yang harus dilakukan jika aplikasi DIGI bank bjb error, tidak bisa login, atau transaksi tertunda?
Jika aplikasi mengalami kendala, periksa koneksi internet, pastikan aplikasi telah diperbarui, dan gunakan sistem operasi yang masih didukung. Hindari mencoba PIN berulang kali apabila akun berisiko terblokir. Untuk transaksi tertunda, simpan bukti dan jangan langsung mengulangi transaksi sebelum statusnya jelas agar tidak terjadi pembayaran ganda. Jika masalah berlanjut, gunakan kanal bantuan resmi bank bjb dengan menyiapkan identitas nasabah, waktu transaksi, nominal, dan nomor referensi bila tersedia.

DIGI bank bjb
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui bjbcare@bankbjb.co.id, kunjungi https://bankbjb.co.id, atau baca https://smb.bankbjb.co.id/privacy-policy mereka.










